Protesto contra o IPTU lota a Câmara de Bom Despacho
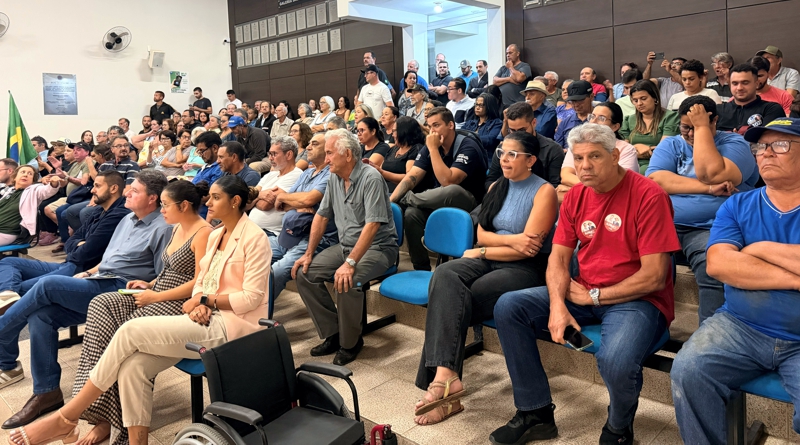
O auditório da Câmara Municipal de Bom Despacho (MG) ficou tomado pelo público nesta segunda-feira (14). Dezenas de pessoas lotaram as dependências do Legislativo para protestar contra os valores constantes na guia do IPTU 2026, que começou a ser enviada pela Prefeitura no início de setembro.
Origem das mudanças
As mudanças na base de cálculo do imposto foram implementadas pela Lei Complementar 88, enviada pelo Executivo e aprovada pela Câmara Municipal em dezembro de 2025. Nas redes sociais, há muitos protestos e reclamações quanto aos novos valores do IPTU. Algumas pessoas reclamam de aumentos superiores a 150% no imposto a pagar. Veja AQUI imagens em vídeo da reunião.
Pressão popular e requerimento
Por isso, um grupo de pessoas decidiu comparecer à Câmara para protestar e cobrar solução dos vereadores. A TV Câmara chegou a registrar mais de 200 pessoas acompanhando a reunião pela internet.
Durante a sessão, os vereadores aprovaram o envio de requerimento à Prefeitura para que preste informações e envie documentos sobre a Planta Genérica de Valores (PGV) e os lançamentos do IPTU 2026, “especialmente quanto aos expressivos aumentos verificados nos valores dos impostos em relação aos exercícios anteriores”. Acompanhe novos conteúdos seguindo @jornaldenegocios no Instagram.
No documento, que tem 20 tópicos, a Câmara requer que a Prefeitura informe “quais medidas pretende adotar diante dos casos em que eventualmente sejam constatados aumentos decorrentes de erros cadastrais, inconsistências metodológicas ou distorções na aplicação da Planta Genérica de Valores”.
Críticas na tribuna
Na tribuna, a ex-vereadora Paré fez duras críticas à Lei Complementar 88, votada pela Câmara, que aprovou as mudanças do IPTU. Ela também criticou os vereadores, afirmando que eles não estudaram o projeto e o aprovaram sem conhecimento da causa. Depois, referindo-se às alíquotas, Paré afirmou que existem duas formas de resolver o problema: “ou o Prefeito volta atrás ou nós conseguimos isso judicialmente”.
Análise técnica
Saulo Leles Costa, que é servidor federal e gestor público, foi convidado pela ex-vereadora Paré para acompanhá-la na tribuna e falar sobre a parte técnica do projeto.
Saulo citou exemplos de valores cobrados com a nova lei e apontou o que ele chamou de inversão das alíquotas. “O que mais me preocupa, vereadores, é a inversão das alíquotas. A alíquota mínima que recai sobre os imóveis de menor valor subiu de 0,05% para 0,12%. Isso representa um aumento de 140%, cobrado justamente de quem possui o imóvel de menor valor venal. Em contrapartida, a alíquota máxima, que incide sobre os imóveis de maior valor venal, caiu de 0,45 para 0,32 — uma redução de 29% para quem possui os imóveis de maior valor. Ou seja, quem tem as casas mais simples vai pagar mais; quem tem as casas de maior valor vai pagar menos, vai ter uma redução no seu IPTU”.
Ele apontou também um agravante na cobrança do IPTU 2026: o aumento da taxa de coleta de lixo de 117,00 para 249,00 reais. “Isso é mais que 100%” [de aumento na taxa].
Saulo Leles ressaltou que “se o objetivo era que as pessoas de menor poder aquisitivo pagassem menos e as de mais [poder aquisitivo] pagassem mais, isso não aconteceu com essa lei. Pelo contrário”. E concluiu: “o valor venal [dos imóveis] pela planta genérica está totalmente desconectado da realidade”.
Impacto geral
Paré retomou a palavra e afirmou que o aumento dos valores “não está prejudicando só as pessoas de baixa renda: está prejudicando a todos. Os investidores também são prejudicados, os comerciantes são prejudicados, as pessoas que pagam aluguel estão sendo prejudicadas, porque todos têm que pagar o IPTU”.
Explicações da Prefeitura
O secretário municipal de Fazenda, Roberto Carlos Ferreira dos Santos, o Beto, explicou que, “para calcular o IPTU, a Prefeitura levou em conta um estudo feito pela Universidade Federal de Viçosa (UFV)”. Beto apontou que o principal aumento ocorreu nos imóveis antigos, cujo valor de cadastro estava defasado e foi atualizado com os critérios da nova lei.
Outro fator, segundo Beto, é o aumento da área construída de muitos imóveis por meio de acréscimos feitos depois do “habite-se”.
Ainda segundo o secretário, a última atualização do cadastro era de 2009. De lá para cá, afirmou, os valores que foram lançados passaram por vários sistemas de administração do cadastro, gerando inconsistências.
Orientações ao contribuinte
Beto finalizou afirmando se o cidadão discordar dos valores lançados na guia do seu IPTU deve procurar o Setor de Cadastro da Prefeitura. Lá o servidor vai abrir um chamado e, enquanto o caso estiver sendo analisado, a exigibilidade do imposto ficará suspensa. (Reportagem e fotos: iBom).


A Prefeitura tem competência constitucional para atualizar o IPTU e a Planta Genérica de Valores (PGV) mediante lei municipal, mas não pode aplicar aumentos arbitrários, desproporcionais ou com efeito confiscatório.
Embora a Lei Complementar 88 tenha cumprido o requisito formal de aprovação pelo Legislativo em dezembro de 2025, o texto da matéria expõe graves vícios jurídicos e constitucionais na forma como a cobrança foi estruturada em 2026:
1. Violação da Capacidade Contributiva e da Progressividade (Art. 145, § 1º e Art. 156, § 1º da CF/88)
A elevação da alíquota mínima em 140% (de 0,05% para 0,12%) para imóveis mais simples, combinada com a redução de 29% (de 0,45% para 0,32%) para imóveis de maior valor, promove uma progressividade regressiva. O STF entende que tributos sobre a propriedade devem respeitar a capacidade econômica do contribuinte; aumentar a carga de quem ganha menos e aliviar a de quem tem maior patrimônio fere diretamente esse princípio.
2. Risco de Efeito Confiscatório (Art. 150, IV da CF/88)
Aumentos superiores a 150% decorrentes de uma PGV desconectada da realidade do mercado imobiliário local tornam o tributo excessivo. Quando a carga tributária compromete disproporcionadamente a renda ou o valor real do bem, o Poder Judiciário costuma anular ou readequar o lançamento por confisco.
3. Desproporcionalidade na Taxa de Coleta de Lixo
Diferente de impostos, as taxas têm natureza contraprestacional (Art. 77 do CTN): o valor cobrado deve corresponder ao custo real da prestação do serviço público. O salto de R$ 117,00 para R$ 249,00 (aumento superior a 112%) exige demonstração de planilha de custos. Sem a devida comprovação do aumento do custo do serviço, a cobrança torna-se ilegal.
A Prefeitura pode reajustar impostos, mas está limitada pelos princípios constitucionais da razoabilidade, da capacidade contributiva e da vedação ao confisco. Diante dessas distorções, o aumento pode ser anulado por revogação da própria lei na Câmara Municipal ou por contestação judicial (individual ou coletiva).
Para quem se interessar na contestação individual, segue modelo de impugnação e revisão de lançamentos, basta complementar as informações e seguir o passo a passo.
ILUSTRÍSSIMO(A) SENHOR(A) CHEFE DO SETOR DE CADASTRO E TRIBUTAÇÃO / SECRETARIA MUNICIPAL DE FAZENDA DE BOM DESPACHO – MG
Assunto: REQUERIMENTO DE IMPUGNAÇÃO E REVISÃO DE LANÇAMENTO DO IPTU E TAXA DE COLETA DE LIXO – EXERCÍCIO 2026
Inscrição Imobiliária / Cadastro do Imóvel nº: [Inserir o número da Inscrição Imobiliária que consta na guia]
Número do Carnê/Guia IPTU 2026: [Inserir o número da guia/código]
[NOME COMPLETO DO CONTRIBUINTE], [Nacionalidade], [Estado Civil], [Profissão], inscrito(a) no CPF/MF sob o nº [Número do CPF] e RG nº [Número do RG], residente e domiciliado(a) na [Endereço Completo, Bairro, CEP, Bom Despacho/MG], e-mail: [Endereço de e-mail], telefone: [(37) XXXXX-XXXX], na qualidade de proprietário(a)/possuidor(a) do imóvel situado na [Endereço do Imóvel Tributado], vem, respeitosamente, perante este órgão administrativo, apresentar IMPUGNAÇÃO AO LANÇAMENTO DO IPTU E DA TAXA DE COLETA DE LIXO – EXERCÍCIO 2026, com fundamento no art. 145, § 1º, e art. 150, IV, da Constituição Federal, no art. 151, III, do Código Tributário Nacional, e nas razões de fato e de direito a seguir expostas:
1. DOS FATOS
O(A) Impugnante recebeu o carnê/guia de recolhimento do Imposto Predial e Territorial Urbano (IPTU) e da Taxa de Coleta de Lixo referentes ao exercício de 2026 para o imóvel sob a inscrição imobiliária em epígrafe.
Ao examinar os valores cobrados, verificou-se um aumento desproporcional e injustificado em relação aos exercícios anteriores:
• IPTU 2025: R$ [Valor pago no ano passado]
• IPTU 2026: R$ [Valor cobrado este ano] (Aumento de [Calcular a % aproximada, ex: 150%])
• Taxa de Coleta de Lixo 2025: R$ 117,00
• Taxa de Coleta de Lixo 2026: R$ 249,00 (Aumento superior a 112%)
Ressalta-se que não houve qualquer alteração física, ampliação de área construída ou benfeitoria no imóvel que justificasse tal incremento na base de cálculo ou na avaliação cadastral do bem no último exercício.
2. DOS FUNDAMENTOS JURÍDICOS
2.1. Da Inconsistência Cadastral e Desconexão do Valor Venal (PGV x Valor de Mercado)
O valor venal fixado para a apuração do IPTU 2026 distorce substancialmente a realidade imobiliária do município e o valor real do imóvel no mercado local, contrariando o art. 33 do Código Tributário Nacional (CTN). Caso o lançamento se baseie em acréscimo fictício de área ou reclassificação inadequada de padrão construtivo, requer-se expressamente a vistoria presencial no imóvel para retificação cadastral.
2.2. Da Violabilidade da Progressividade e Capacidade Contributiva (Art. 145, § 1º, e Art. 156, § 1º, da CF/88)
A alteração de alíquotas promovida pela Lei Complementar nº 88/2025 gerou grave distorção no impacto tributário: promoveu a elevação excessiva da alíquota incidente sobre imóveis de menor valor venal, violando frontalmente os princípios constitucionais da capacidade contributiva e da igualdade tributária.
2.3. Da Abusividade na Taxa de Coleta de Lixo (Art. 77 do CTN)
As taxas, diversamente dos impostos, possuem caráter estritamente contraprestacional (art. 77 do CTN), devendo corresponder ao custo real da prestação do serviço público específico e divisível. A elevação da taxa de lixo de R$ 117,00 para R$ 249,00 carece de demonstração técnica e atuarial de aumento equivalente nos custos operacionais do serviço, tornando a cobrança desproporcional e ilegal.
2.4. Do Efeito Confiscatório (Art. 150, IV, da CF/88)
A majoração cumulativa e abrupta imposta ao contribuinte extrapola a razoabilidade, caracterizando tributação com efeito de confisco, vedada pelo art. 150, inciso IV, da Constituição Federal.
3. DA SUSPENSÃO DA EXIGIBILIDADE DO CRÉDITO TRIBUTÁRIO
Nos termos do Art. 151, inciso III, do Código Tributário Nacional (CTN), as reclamações e os recursos administrativos interpostos pelo contribuinte suspendem a exigibilidade do crédito tributário.
Desta forma, requer-se expressamente que a exigibilidade da guia impugnada permaneça suspendedora enquanto este requerimento não for julgado em caráter definitivo pela Administração Pública Municipal.
4. DOS PEDIDOS
Diante do exposto, requer a Vossa Senhoria:
1. O recebimento e o processamento da presente impugnação em ambos os efeitos, especialmente declarando-se a suspensão da exigibilidade do crédito tributário do IPTU e da Taxa de Lixo de 2026 até a decisão final (art. 151, III, do CTN);
2. A revisão e retificação do cadastro imobiliário, adequando a área construída e o padrão construtivo à real dimensão do imóvel (realizando-se vistoria no local, se necessário);
3. A revisão do Valor Venal atribuído ao imóvel, adequando a Planta Genérica de Valores (PGV) ao patamar real de mercado;
4. A revisão e redução da Taxa de Coleta de Lixo, adequando-a ao custo efetivo do serviço prestado;
5. O cancelamento do lançamento atual e a consequente emissão de nova guia atualizada para pagamento do IPTU 2026 e da Taxa de Lixo, sem a incidência de juros ou multas de mora durante o período de processamento deste recurso.
Nestes termos,
Pede e espera deferimento.
Bom Despacho – MG, [Dia] de [Mês] de 2026.
[NOME DO CONTRIBUINTE]
CPF: [Número do CPF]
Orientações para o Protocolo
1. Documentos necessários para anexar ao recurso:
o Cópia do RG e CPF do proprietário.
o Cópia do comprovante de endereço.
o Cópia do carnê do IPTU 2026 (guia cobrada) e cópia do IPTU 2025 (para comparar os valores).
o Matrícula do imóvel ou escritura/contrato de compra e venda.
o Opcional: Fotos do imóvel e laudo/avaliação simples se alegar erro na metragem construída.
2. Local de entrega: Vá até o Setor de Cadastro da Prefeitura de Bom Despacho e solicite o protocolo do documento com o número do processo gerado. Guarde o comprovante de protocolo.
Passado a turbulência do IPTU, com a publicação do Sr. Prefeito através do seu Instagram, pois o verdadeiro Tsunami é a Lei que ainda não foi revogada, para que rasguem as guias recebidas do IPTU, e ainda afirmar que cabeças vão rolar, vamos realmente ver se ele tem o controle da situação ou somente assina documentos.
Acredito que agora descobriremos quem faz o Checklist e quem executa o Checklist.
“A crítica política, ainda que contundente, é inerente ao regime democrático e ao escrutínio público a que estão sujeitos os ocupantes de cargos públicos”.
Jurisprudência consolidada do Supremo Tribunal Federal!
Pingback: O dia em que a voz do povo foi ouvida - iBom